Bitcoin-Steuer: Bundestagsanhörung zeigt Widersprüche der geplanten Reform auf
Petition mit über 44.400 Unterstützern warnt vor falschen steuerlichen Anreizen, zusätzlicher Bürokratie und geringen Mehreinnahmen. Auch die Haltefrist für Gold, Kunst und Oldtimer wird zum Thema. Am Mittwoch soll sich das Bundeskabinett mit der Reform befassen.
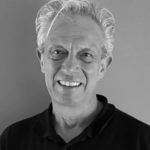
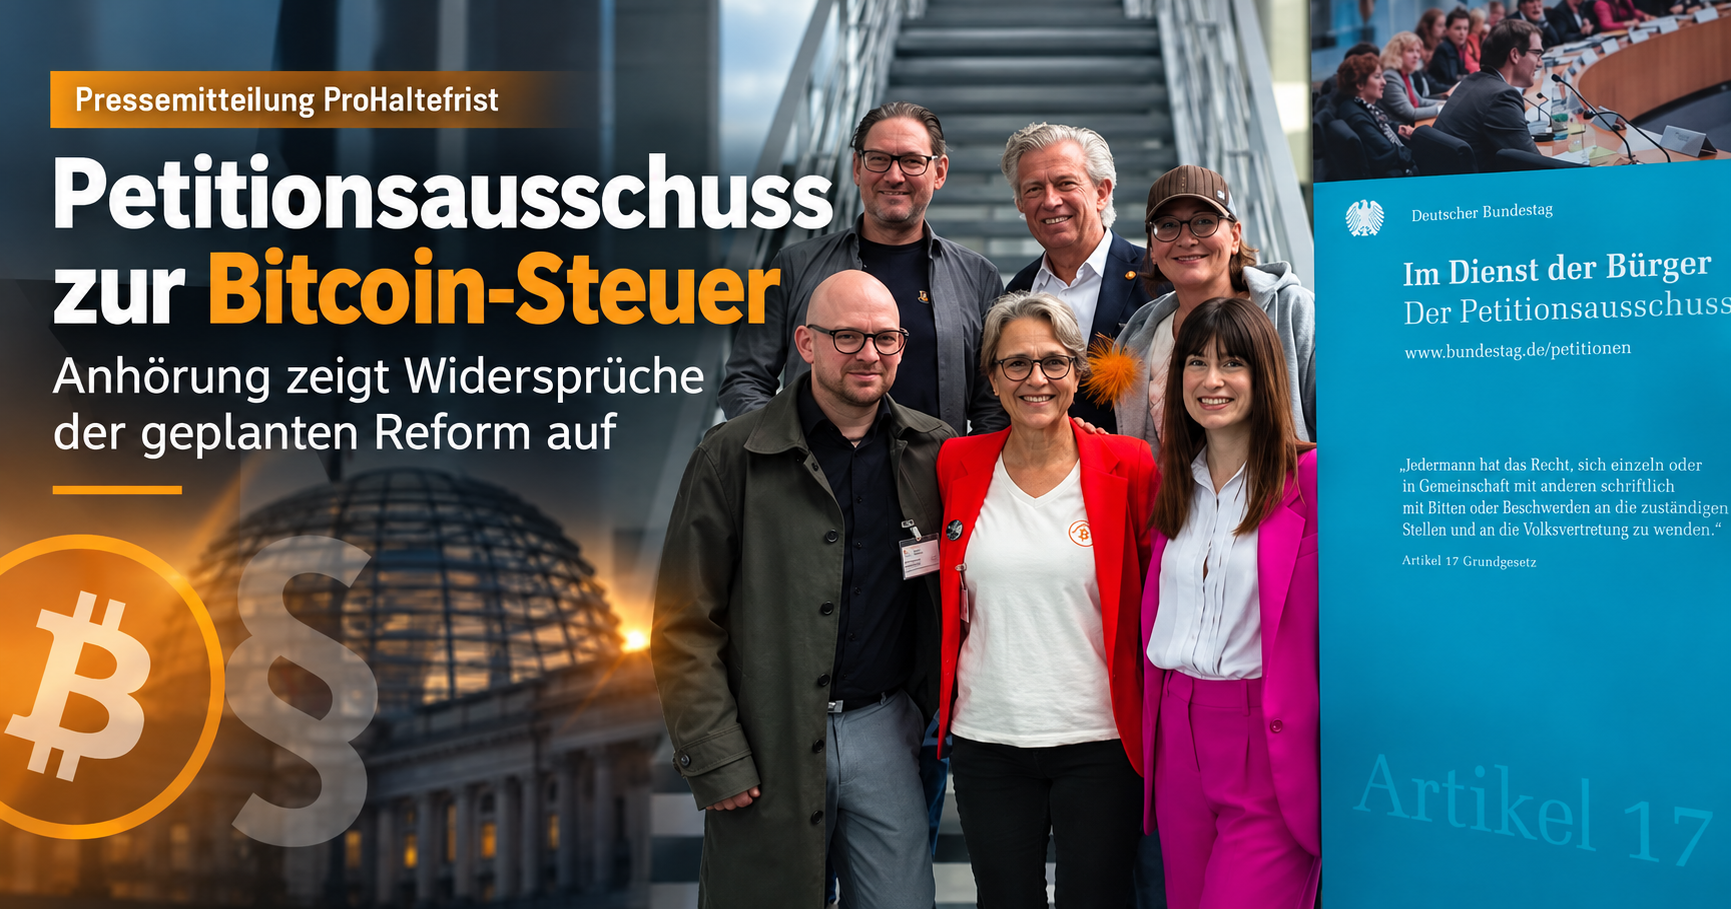
Berlin, 12. Oktober 2026 – Die geplante Abschaffung der einjährigen Steuerhaltefrist für Bitcoin und andere Kryptowerte hat am Montag im Petitionsausschuss des Deutschen Bundestages zu einer kontroversen Diskussion geführt. Nicole Nowak, Initiatorin der Petition 201716, und der Steuerrechtsexperte Dr. Ingo Heuel erläuterten vor den Abgeordneten und Vertretern des Bundesfinanzministeriums (BMF) die Argumente der vom Bitcoin Bundesverband unterstützten Initiative ProHaltefrist.
Im Mittelpunkt stand die Kritik, dass die geplante Reform ausgerechnet langfristige Sparer steuerlich belasten, kurzfristig handelnde Anleger mit hohen Einkommen dagegen entlasten könnte. Zugleich wurden die fehlende Kosten-Nutzen-Rechnung, Wettbewerbsnachteile für deutsche Kryptodienstleister und die unterschiedliche steuerliche Behandlung gegenüber Gold diskutiert.
Die Anhörung warf darüber hinaus eine grundsätzlichere Frage auf: Könnte eine Neuregelung der Krypto-Besteuerung langfristig auch Auswirkungen auf die steuerliche Behandlung anderer privater Wirtschaftsgüter wie Gold, Kunst und Oldtimer haben?
Nicole Nowak: „Bitcoin ist für viele Menschen eine bewusste langfristige Sparentscheidung“
Mit einem persönlichen und emotionalen Eingangsstatement machte Nicole Nowak deutlich, dass die Debatte weit über vermögende Kryptoinvestoren hinausreicht.
Die Wirtschaftsmathematikerin schilderte ihre eigene Familiengeschichte. Ihre Eltern kamen Ende der 1980er Jahre aus Schlesien nach Deutschland und bauten sich hier eine neue Existenz auf. Heute begegne sie bei ihrer Bildungsarbeit Lehrern, Pflegekräften, Polizisten, Alleinerziehenden und Rentnern, die mit kleinen regelmäßigen Beträgen Vermögen für ihre Kinder oder die eigene Altersvorsorge aufbauen.
„Für diese Menschen ist Bitcoin kein Instrument der Zockerei oder Spekulation, sondern eine bewusste langfristige Sparentscheidung“, erklärte Nowak vor dem Ausschuss.
Sie verwies dabei auf eine Erhebung der Europäischen Zentralbank aus dem Jahr 2024: 54 Prozent der befragten Kryptobesitzer aus ausgewählten Ländern des Euroraums hielten weniger als 1.000 Euro, 91 Prozent weniger als 20.000 Euro in Kryptowerten.
Steuerreform könnte Spekulanten begünstigen statt langfristiges Sparen
Besonders deutlich kritisierte Nowak die unterschiedlichen Auswirkungen der geplanten Reform auf kurz- und langfristig orientierte Anleger.
Bislang werden Gewinne aus privaten Bitcoin-Verkäufen innerhalb eines Jahres grundsätzlich mit dem persönlichen Einkommensteuersatz besteuert. Nach Ablauf der Haltefrist bleiben Gewinne steuerfrei.
Der Referentenentwurf des BMF vom 30. September sieht dagegen vor, sogenannte Tauschkryptowerte künftig den Einkünften aus Kapitalvermögen nach § 20 EStG zuzuordnen. Gewinne aus ab 2027 angeschafften Kryptowerten wären dann grundsätzlich unabhängig von der Haltedauer mit 25 Prozent Kapitalertragsteuer zuzüglich Solidaritätszuschlag steuerpflichtig.
„Die Reform könnte also ausgerechnet kurzfristige Spekulanten mit hohen Einkommen steuerlich entlasten, während langfristige Sparer zusätzlich belastet würden“, warnte Nowak.
Diese Kritik bekräftigte Dr. Ingo Heuel in der anschließenden Befragung. Wer kurzfristig handele, könne von der pauschalen Besteuerung profitieren. Anleger, die über viele Jahre regelmäßig Bitcoin kaufen, würden dagegen ihre bisherige Steuerfreiheit verlieren.
Gold, Kunst und Oldtimer: Wie weit könnte eine Steuerreform reichen?
Ein bemerkenswerter Teil der Anhörung beschäftigte sich mit der Frage, welche Konsequenzen eine Änderung der bisherigen Besteuerungssystematik auch für andere Vermögenswerte haben könnte.
Nach § 23 Einkommensteuergesetz unterliegen private Veräußerungsgeschäfte mit sogenannten anderen Wirtschaftsgütern grundsätzlich einer einjährigen Haltefrist. Dazu gehören neben Bitcoin bislang beispielsweise auch physisches Gold, Kunstgegenstände, Antiquitäten und unter bestimmten Voraussetzungen privat gehaltene Oldtimer. Nach Ablauf der Haltefrist können Gewinne aus solchen privaten Verkäufen grundsätzlich steuerfrei bleiben.
Der CSU-Abgeordnete Heiko Hain fragte das Bundesfinanzministerium deshalb ausdrücklich, ob eine Änderung bei Kryptowerten nicht zwangsläufig auch die steuerliche Behandlung anderer Anlageklassen infrage stelle.
Dr. Ingo Heuel verwies auf die bestehende Gesetzessystematik: Der Gesetzgeber habe sich bewusst dafür entschieden, private Veräußerungsgeschäfte mit unterschiedlichen Wirtschaftsgütern einheitlich zu behandeln. Eine isolierte Herausnahme von Bitcoin müsse deshalb überzeugend begründet werden. Er verwies dabei ausdrücklich auf Gold, Kunstwerke und Oldtimer.
Auch die Vertreter des Bundesfinanzministeriums räumten ein, dass die Abgrenzung innerhalb des § 23 EStG schwierig sei. Im Rahmen der bisherigen Verbände- und Länderbeteiligung seien bereits Vorschläge eingegangen, steuerliche Änderungen auch auf Gold auszuweiten. Zudem wurde als grundsätzliche Alternative die Frage angesprochen, ob die einjährige Haltefrist für andere Wirtschaftsgüter insgesamt abgeschafft werden könnte.
Eine solche allgemeine Abschaffung ist nicht Gegenstand des vorliegenden Referentenentwurfs. Die Diskussion verdeutlicht jedoch die weiterreichenden steuerrechtlichen Fragen, die sich aus einer Änderung der bisherigen Systematik ergeben könnten.
Würde die einjährige Haltefrist für sämtliche betroffenen privaten Wirtschaftsgüter abgeschafft, könnten künftig auch Veräußerungsgewinne aus länger gehaltenem Gold, Kunstwerken, Antiquitäten oder Oldtimern steuerpflichtig werden, soweit diese unter die entsprechenden gesetzlichen Regelungen fallen.
Damit reicht die grundsätzliche Frage nach der Zukunft der steuerlichen Haltefrist über den Bitcoin- und Kryptomarkt hinaus.
Dr. Ingo Heuel kritisiert fehlende Kostenrechnung und Wettbewerbsnachteile
Der Steuerrechtsexperte Dr. Ingo Heuel, der die Petentin fachlich begleitete, stellte insbesondere die wirtschaftliche Verhältnismäßigkeit der Reform infrage.
Das Bundesfinanzministerium erwartet laut Referentenentwurf zusätzliche Steuereinnahmen, die bis 2031 auf rund 350 Millionen Euro jährlich ansteigen sollen. Gemessen am gesamten deutschen Steueraufkommen sind das deutlich weniger als 0,1 Prozent.
Wie hoch der zusätzliche Aufwand für Finanzbehörden, Unternehmen und Anleger ausfällt, wurde im Referentenentwurf bislang nicht beziffert.
Heuel kritisierte außerdem die erheblichen Unterschiede zwischen den im politischen Raum diskutierten Einnahmeschätzungen. Während das BMF mit bis zu 350 Millionen Euro jährlich rechnet, werden bei anderen Reformmodellen Einnahmen in Milliardenhöhe genannt. Deren Datengrundlagen und Vergleichbarkeit stellte Heuel ausdrücklich infrage.
Ein weiterer Kritikpunkt betrifft den Wettbewerb zwischen deutschen und ausländischen Kryptodienstleistern. Bestimmte inländische Anbieter sollen künftig Kapitalertragsteuer direkt einbehalten. Ausländische Anbieter ohne entsprechende deutsche Niederlassung wären nicht in gleicher Weise verpflichtet.
Besonders problematisch sei die vorgesehene Ersatzbemessungsgrundlage von 50 Prozent des Veräußerungserlöses, wenn Anschaffungskosten nicht nachgewiesen werden können. Daraus könnten erhebliche vorläufige Steuerabzüge entstehen.
Heuel befürchtet dadurch Ausweichbewegungen zu ausländischen Anbietern. Zugleich verwies er darauf, dass mit den europäischen DAC-8-Meldepflichten bereits umfangreiche Instrumente zur steuerlichen Transparenz von Kryptotransaktionen existieren.
Auch CDU/CSU und Grüne hinterfragen den Systemwechsel
Die öffentliche Anhörung machte deutlich, dass die konkrete Ausgestaltung der BMF-Reform auch bei Abgeordneten unterschiedlicher Fraktionen Fragen aufwirft.
Heiko Hain (CSU) wollte neben den möglichen Auswirkungen auf andere private Wirtschaftsgüter wissen, wie die künftige Verlustverrechnung aussehen und ob das BMF mögliche Ausweichbewegungen in andere Märkte berücksichtigen wolle.
Auch Max Lucks (Bündnis 90/Die Grünen) kritisierte den vom BMF geplanten Wechsel von § 23 zu § 20 EStG. Allerdings aus einer anderen politischen Perspektive: Die Grünen befürworten die Abschaffung der Haltefrist, wollen Kryptogewinne aber weiterhin mit dem persönlichen Einkommensteuersatz besteuern.
Lucks kritisierte insbesondere die aus seiner Sicht geringere Rechtssicherheit, neue Gerechtigkeitsprobleme sowie mögliche Mindereinnahmen durch den Wechsel zur Abgeltungsteuer.
Der SPD-Abgeordnete Ruppert Stüwe stellte dagegen die grundsätzliche Frage, weshalb Gewinne aus Kryptowerten steuerlich anders behandelt werden sollten als andere Kapitalerträge.
Nicole Nowak verwies in ihrer Antwort erneut auf die Bedeutung der privaten Altersvorsorge. Die Menschen müssten selbst entscheiden können, ob sie langfristig mit ETFs, Gold oder Bitcoin Vermögen aufbauen.
Heuel ergänzte, dass eine steuerliche Neuregelung nicht automatisch mehr Gerechtigkeit schaffe:
„Sie können doch nicht eine Gerechtigkeitslücke vermeintlich schließen, indem Sie viele neue Ungerechtigkeitslücken aufbauen.“
Finanzministerium verteidigt Reform, lässt weitere Optionen offen
Die Vertreter des Bundesfinanzministeriums verteidigten den geplanten Systemwechsel. Kryptowerte hätten sich zunehmend als handelbare Kapitalanlagen etabliert. Deshalb sei eine ausdrückliche gesetzliche Einordnung in die Besteuerung von Kapitaleinkünften aus Sicht des Ministeriums sachgerecht.
Das BMF verwies dabei unter anderem auf Österreich, das bereits eine vergleichbare Reform umgesetzt hat.
In der Diskussion wurde allerdings deutlich, dass die steuerrechtliche Abgrenzung gegenüber anderen Wirtschaftsgütern umstritten bleibt. Während das Ministerium eine neue Systematik für Kryptowährungen anstrebt, verwiesen Abgeordnete und Petenten auf die daraus entstehenden Abgrenzungsprobleme gegenüber Gold und anderen Vermögenswerten.
Die BMF-Vertreter betonten mehrfach, dass sich der Entwurf noch in der Ressortabstimmung befinde und die vorgetragenen Argumente in die weiteren Beratungen einfließen könnten.
Am Mittwoch steht die Kabinettsbefassung an
Bereits am 14. Oktober 2026 soll sich das Bundeskabinett mit dem Gesetzentwurf befassen. Eine abschließende Entscheidung über die Petition wurde am Montag nicht getroffen.
Die Initiative ProHaltefrist fordert Bundesregierung und Koalitionsfraktionen auf, die Argumente der öffentlichen Anhörung in die weiteren Beratungen einzubeziehen und die bestehende einjährige Haltefrist beizubehalten.
Nicole Nowak fasste ihre Kritik zum Ende ihrer Rede zusammen: „Die geplante Reform verschiebt die Belastung in die falsche Richtung. Sie setzt die falschen Anreize, sie schafft zusätzlichen Aufwand und begünstigt am Ende sogar kurzfristige Spekulation für Menschen mit hohen Einkommen. Und das alles für Steuereinnahmen, die im Verhältnis minimal sind.“
Ihr abschließender Appell: „Die bestehende Regelung schafft klare und faire Rahmenbedingungen. Deshalb fordern wir, sie beizubehalten und die geplante Abschaffung der einjährigen Haltefrist abzulehnen.“
Über ProHaltefrist
ProHaltefrist.de ist eine überparteiliche Initiative zum Erhalt der steuerlichen Haltefrist für private Veräußerungsgeschäfte mit Kryptowerten. Die Aktion wird vom Bitcoin Bundesverband und zahlreichen Unternehmen, Verbänden und Privatpersonen aus dem Bitcoin- und Krypto-Ökosystem unterstützt.
Die Petition 201716 erreichte mit 44.439 Mitzeichnungen das erforderliche Quorum für eine öffentliche Anhörung im Petitionsausschuss des Deutschen Bundestages.
Weiterführende Informationen und Quellen
Deutscher Bundestag: Petition 201716 und öffentliche Anhörung vom 12. Oktober 2026
Bundesfinanzministerium: Referentenentwurf zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen, 30. September 2026
Europäische Zentralbank: Financial Stability Review, Mai 2025
Bundesfinanzhof: Urteil vom 14. Februar 2023, IX R 3/22
Fritz Güntzler MdB: Öffentliche Stellungnahme auf abgeordnetenwatch.de, 19. Mai 2026
Video: https://www.bundestag.de/dokumente/textarchiv/2026/kw42-pa-petitionen-1221702
Bild-Material: Anbei zur Verwendung frei unter Quellenangabe: Initiative ProHaltefrist.de
NicoleNowak_Petition_InitiativeProHaltefrist