Bitcoin Bundesverband nimmt Stellung zum Bitcoin Steuer Referentenentwurf zur Kryptobesteuerung
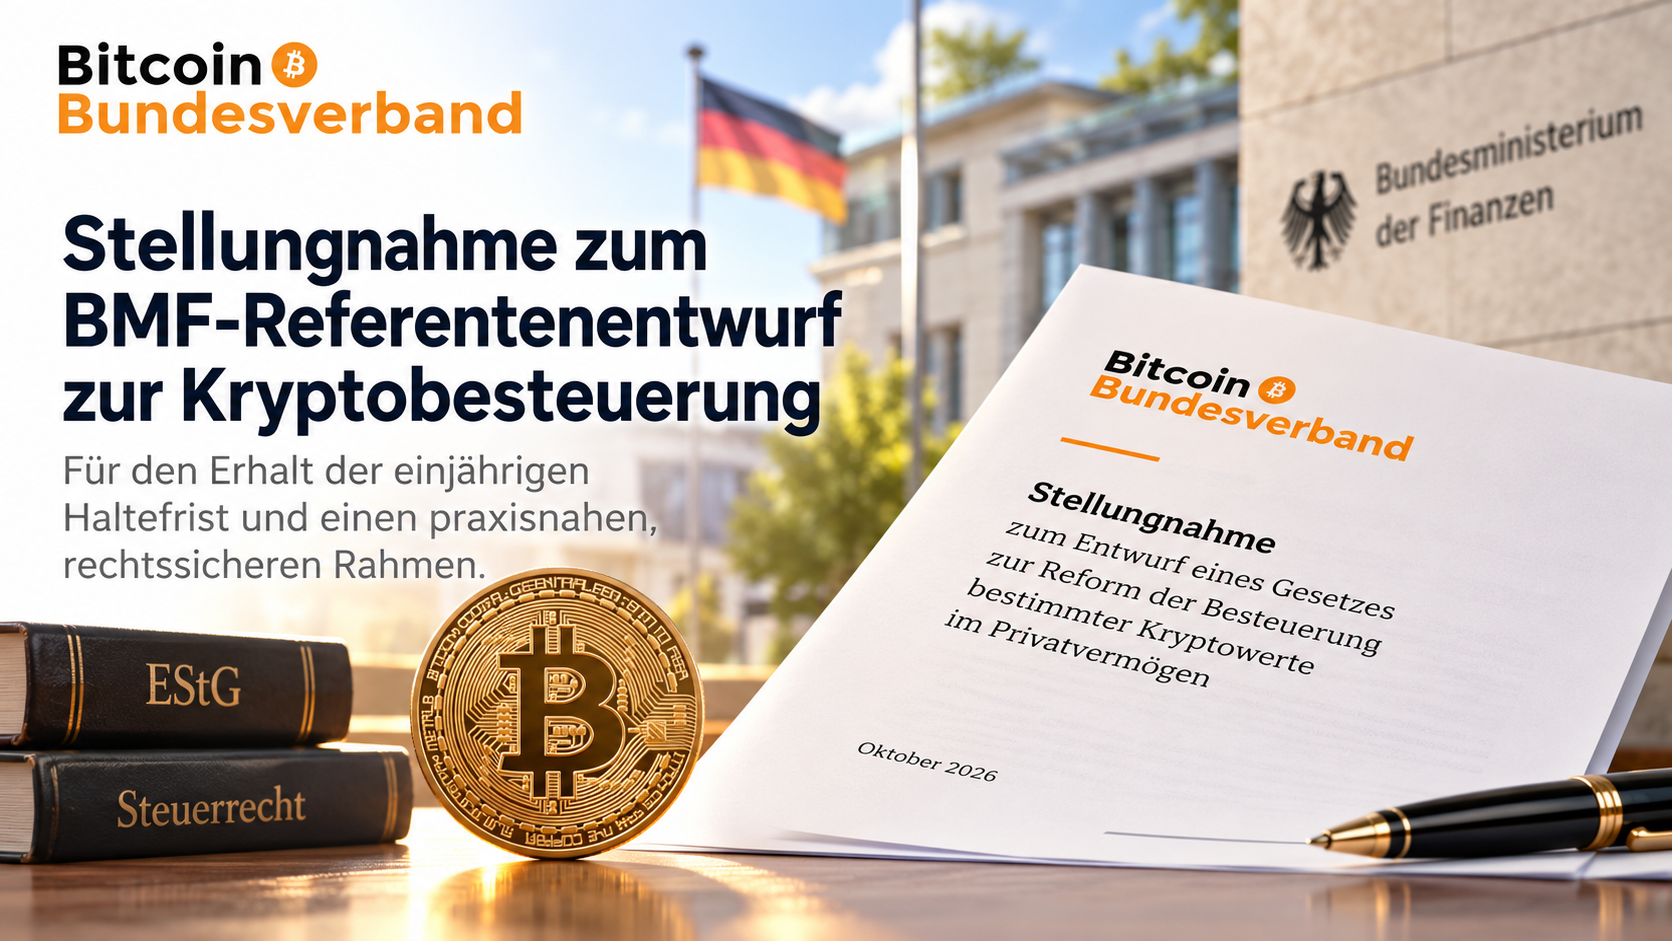
Der Bitcoin Bundesverband hat seine offizielle Stellungnahme zum Referentenentwurf des Bundesministeriums der Finanzen zur „Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“ eingereicht.
Der Entwurf sieht einen grundlegenden Systemwechsel bei der Besteuerung von Bitcoin und anderen sogenannten „Tauschkryptowerten“ vor. Für nach dem 31. Dezember 2026 angeschaffte oder zugegangene Bestände soll die bisherige steuerliche Behandlung nach § 23 EStG entfallen. Stattdessen sollen entsprechende Einkünfte künftig den Einkünften aus Kapitalvermögen nach § 20 EStG zugeordnet werden.
Der Bitcoin Bundesverband spricht sich in seiner Stellungnahme dafür aus, die einjährige Haltefrist für unmittelbar gehaltene Bitcoin im Privatvermögen beizubehalten. Aus Sicht des Verbandes sollte der bestehende steuerliche Rahmen nicht vorschnell durch einen vollständigen Systemwechsel ersetzt werden. Stattdessen sollten bestehende Vollzugsinstrumente verbessert, neue Meldedaten ausgewertet und offene praktische Fragen zunächst belastbar geklärt werden.
Ein Schwerpunkt der Stellungnahme liegt auf der Frage, ob die vom Bundesfinanzministerium angeführten Gründe für die Herauslösung von Bitcoin aus dem bisherigen System tatsächlich ausreichen. Der Referentenentwurf verweist unter anderem auf spekulative Nutzung, hohe Liquidität und fehlende Abnutzung. Der Bitcoin Bundesverband stellt dem unter anderem den Vergleich mit physischem Anlagegold gegenüber und fordert eine nachvollziehbare Begründung für die unterschiedliche steuerliche Behandlung langfristig gehaltener Vermögenswerte.
Darüber hinaus thematisiert die Stellungnahme zahlreiche praktische Folgen des vorgesehenen Systemwechsels. Dazu zählen insbesondere die geplante Besteuerung unabhängig von der Haltedauer, die Ersatzbemessung beim Steuerabzug bei fehlenden Anschaffungsdaten, die Behandlung von Altbeständen, Schenkungen und Erbfällen sowie offene Fragen bei Lending, Staking und der sogenannten Transaktionsverarbeitung.
Besondere Bedeutung misst der Bitcoin Bundesverband auch den Auswirkungen auf die Nutzung von Bitcoin als Zahlungsmittel bei. Wenn die Haltefrist für Neubestände entfällt, kann grundsätzlich auch eine alltägliche Bitcoin-Zahlung dauerhaft ein steuerlich relevanter Veräußerungsvorgang bleiben. Damit können umfangreiche Dokumentations- und Bewertungsanforderungen entstehen. Der Verband fordert deshalb unter anderem eine praktikable Bagatellregelung für private Waren- und Dienstleistungszahlungen.
Aus Sicht des Bitcoin Bundesverbandes muss die Folgenabschätzung zudem deutlich breiter ausfallen. Berücksichtigt werden sollten nicht nur die Kosten der Finanzverwaltung und des Steuerabzugs, sondern auch die möglichen Belastungen für Börsen, Handelsplattformen, Verwahrdienstleister, Wallet-Anbieter, Steuer- und Buchhaltungssoftware, Bitcoin- und Lightning-Zahlungsanbieter sowie Onlineshops und andere Unternehmen, die Bitcoin als Zahlungsmittel akzeptieren.
Die Stellungnahme greift außerdem die gesellschaftliche und politische Debatte um die Haltefrist auf. Der Bitcoin Bundesverband ist Teil der Initiative ProHaltefrist, die sich für den Erhalt der bisherigen steuerlichen Behandlung einsetzt.
Erarbeitet wurde die Stellungnahme federführend von Jens Leinert für den Bitcoin Bundesverband. Peter Rochel hat den Entwurf inhaltlich gegengelesen und an mehreren Stellen weiter geschärft. Die steuerlich relevanten Passagen wurden zusätzlich von Dr. Ingo Heuel fachlich geprüft und seine Anmerkungen in die finale Fassung eingearbeitet.
Die vollständige Stellungnahme stellt der Bitcoin Bundesverband transparent im Original zur Verfügung.
Stellungnahme des Bitcoin Bundesverbandes zum BMF-Referentenentwurf als PDF herunterladen
Der Bitcoin Bundesverband wird den weiteren Gesetzgebungsprozess fachlich begleiten und sich weiterhin für eine rechtssichere, praktikable und innovationsfreundliche steuerliche Behandlung von Bitcoin in Deutschland einsetzen.